上半年,浙江房地产市场呈现明显分化态势。受政策因素影响,杭州、嘉兴等城市新建商品住宅销售价格保持相对稳定;其余城市在供需不平衡的情况下,价格环比涨幅屡现新高,同比涨幅不断扩大。
一、上半年住宅市场价格走势
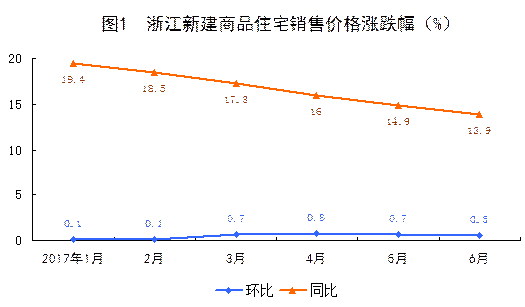
(一)新建商品住宅价格逐月攀升,同比涨幅收窄。
全省(11个设区市城区)新建商品住宅销售价格逐月攀升,与上月相比,1-6月涨幅分别为0.1%、0.1%、0.7%、0.8%、0.7%和0.5%。与上年同期相比,全省新建商品住宅销售价格涨幅逐月收窄,其中6月份价格涨幅为13.9%,比2016年12月份(20.0%)回落6.1个百分点。
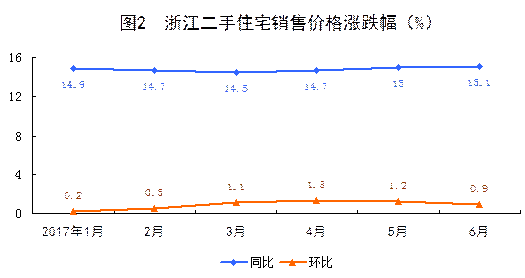
(二)二手住宅价格环比涨势强劲,同比涨幅高位运行。
受新建商品住宅库存普遍减少等因素影响,部分购房需求转向二手住宅市场,全省二手住宅价格呈现补涨态势。1-6月份环比价格涨幅分别为0.2%、0.5%、1.1%、1.3%、1.2%和0.9%,各月涨幅皆超过新建商品住宅价格涨幅。与上年同期相比,二手住宅价格涨幅高位运行,1-6月份涨幅分别为14.9%、14.7%、14.5%、14.7%、15.0%和15.1%,其中6月份价格涨幅达到上半年最高值。
(三)11个设区市价格走势分化。
杭州、宁波和和嘉兴新建商品住宅销售价格走势相对平稳,同比涨幅高位回落。其余城市价格环比涨幅屡创新高,其中3月份绍兴环比涨幅高达5.2%,4月份衢州环比涨幅高达5.5%。与上年同期相比,除杭州、宁波和嘉兴外的8个城市价格涨幅不断扩大,6月份有7个城市同比涨幅达到2011年以来的最高值。
表1 11个设区市新建商品住宅销售价格指数
|
|
月份
|
杭州
|
宁波
|
温州
|
嘉兴
|
湖州
|
绍兴
|
金华
|
衢州
|
舟山
|
台州
|
丽水
|
|
环比
|
1月
|
100.0
|
99.7
|
99.8
|
100.1
|
100.4
|
100.2
|
100.4
|
100.0
|
100.2
|
100.8
|
100.2
|
|
2月
|
99.8
|
100.2
|
100.2
|
100.3
|
100.1
|
100.7
|
100.3
|
100.1
|
100.1
|
100.4
|
100.2
|
|
3月
|
100.2
|
100.8
|
100.5
|
100.4
|
100.5
|
105.2
|
101.2
|
102.3
|
100.4
|
101.2
|
100.3
|
|
4月
|
100.0
|
100.9
|
101.4
|
100.2
|
100.5
|
100.5
|
101.7
|
105.5
|
101.1
|
101.2
|
100.1
|
|
5月
|
99.7
|
101.2
|
101.5
|
100.3
|
102.0
|
100.6
|
101.3
|
101.2
|
101.7
|
101.1
|
100.6
|
|
6月
|
100.2
|
100.9
|
100.9
|
100.4
|
100.9
|
100.5
|
101.0
|
101.0
|
100.9
|
100.7
|
100.8
|
|
同比
|
1月
|
127.6
|
111.2
|
104.5
|
118.4
|
105.8
|
102.8
|
106.8
|
102.1
|
102.7
|
103.5
|
101.9
|
|
2月
|
125.6
|
110.8
|
104.6
|
118.4
|
105.9
|
103.5
|
107.1
|
102.1
|
102.8
|
104.1
|
101.9
|
|
3月
|
123.0
|
110.0
|
104.6
|
118.6
|
106.1
|
108.8
|
108.1
|
104.4
|
102.1
|
105.2
|
101.9
|
|
4月
|
119.5
|
109.8
|
105.7
|
118.2
|
106.4
|
109.1
|
109.5
|
110.0
|
102.5
|
106.4
|
102.0
|
|
5月
|
116.3
|
109.7
|
106.9
|
117.4
|
108.3
|
109.5
|
110.6
|
110.6
|
104.2
|
107.1
|
102.5
|
|
6月
|
114.6
|
110.0
|
107.8
|
113.4
|
108.9
|
109.7
|
111.6
|
111.0
|
105.2
|
107.6
|
103.2
|
|
*加粗字体为2011年以来最高值
|
二手住宅销售价格呈现补涨态势,除杭州外,其余城市环比和同比价格涨幅均在上半年达到高点,其中4月份衢州环比、同比价格涨幅分别达10.7%和12.6%;5月份嘉兴环比、同比价格涨幅分别为4.8%和29.6%。
表2 11个设区市二手住宅销售价格指数
|
|
月份
|
杭州
|
宁波
|
温州
|
嘉兴
|
湖州
|
绍兴
|
金华
|
衢州
|
舟山
|
台州
|
丽水
|
|
环比
|
1月
|
100.5
|
99.8
|
99.9
|
100.3
|
100
|
99.9
|
100.2
|
100
|
100.2
|
100.1
|
100.3
|
|
2月
|
100.6
|
100.4
|
100.3
|
100.6
|
99.8
|
101.4
|
100.1
|
100
|
100.2
|
100.6
|
100.4
|
|
3月
|
100.9
|
100.7
|
100.4
|
104.8
|
100.5
|
103.4
|
100.7
|
100.8
|
100.3
|
103.7
|
100.7
|
|
4月
|
100.7
|
100.8
|
101
|
104.5
|
100.8
|
101.8
|
101.4
|
110.7
|
100.7
|
104.6
|
100.4
|
|
5月
|
100.8
|
101.1
|
101.2
|
104.8
|
101.1
|
101.9
|
100.9
|
100.2
|
101.9
|
101.3
|
101.5
|
|
6月
|
100.7
|
101.2
|
101.6
|
100.6
|
102.6
|
100.2
|
100.7
|
100.1
|
100.8
|
101.7
|
100.8
|
|
同比
|
1月
|
121.6
|
107.2
|
102.8
|
113.6
|
102.7
|
101.4
|
104.8
|
100.9
|
101.7
|
101.2
|
102.2
|
|
2月
|
121.0
|
107.4
|
102.8
|
113.9
|
102.4
|
102.6
|
104.9
|
101.1
|
102.0
|
101.8
|
102.4
|
|
3月
|
119.8
|
107.6
|
102.7
|
119.4
|
102.8
|
105.7
|
105.2
|
101.8
|
101.9
|
105.5
|
102.9
|
|
4月
|
118.5
|
107.9
|
103.4
|
124.5
|
103.6
|
107.6
|
106.4
|
112.6
|
102.3
|
110.3
|
103.1
|
|
5月
|
117.9
|
108.2
|
104.8
|
129.6
|
104.3
|
109.4
|
106.9
|
112.5
|
104.1
|
111.6
|
104.7
|
|
6月
|
117.4
|
109.2
|
106.3
|
127.4
|
106.7
|
109.6
|
107.5
|
112.5
|
104.9
|
113.4
|
105.4
|
|
*加粗字体为2011年以来最高值。
|
(四)70个大中城市房地产价格变动情况。
上半年,全国70个大中城市因地制宜、因城施策的房地产调控政策效果继续显现。6月份15个一线和热点二线城市房地产市场继续保持稳定态势。与上月相比,9个城市新建商品住宅价格下降或持平,杭州环比上涨0.2%,周边城市南京环比价格持平,合肥价格上涨0.1%,厦门价格上涨0.4%。与上年同期相比,一线城市新建商品住宅和二手住宅同比价格平均涨幅均连续9个月回落;二线城市新建商品住宅价格同比平均涨幅连续7个月回落,二手住宅价格同比平均涨幅连续5个月回落。
二、上半年住宅市场运行特点
(一)销量高位运行。
随着杭州等地房地产调控政策的不断加码以及春节因素的影响,1、2月份全省住宅销售市场有所降温,新建商品住宅和二手住宅成交量均明显少于上年12月份。3月份起市场快速升温,新建商品住宅和二手住宅月均成交量均突破3万套,其中2-5月份二手住宅成交套数连续4个月超过新建商品住宅。6月份新建商品住宅共成交38715套,达到上半年最高值。
(二)杭州、嘉兴市场走势值得关注
受政策调控影响,今年以来,杭州、嘉兴两个城市新建商品住宅价格快速上涨势头得到初步控制。
杭州经过多次调控加码升级,1-6月份新建商品住宅环比价格呈现两涨二平二降,上半年累计下降0.1%,同比涨幅从2016年10月的31.5%逐月回落到今年6月的14.6%;二手住宅价格环比小幅上涨,上半年累计上涨4.3%,同比涨幅逐月收窄,从2016年10月的23.9%回落到今年6月的17.4%。
嘉兴实行限购限贷限卖政策,新建商品住宅环比价格略有上涨,上半年累计上涨1.7%;同比涨幅于3月份达到最高值18.6%,6月份回落到13.4%。二手住宅价格环比一路看涨,3-5月份环比涨幅均高于4.5%,上半年累计上涨16.6%。5月份同比涨幅达到最高点29.6%,6月份回落到27.4%。
从数据上看,两个城市新建商品住宅价格相对稳定,但当前市场出现值得关注的情况:一是新增供应不多,供求关系不平衡。杭州前期拍卖的18宗住宅地块有14宗需现房销售,其中主城区的8宗全部需现房销售,且均含一定自持比例,拉长了新房供应周期;二是限制高价房网签导致市场库存虚高,没能及时网签的购房者心生恐慌;三是由于备案价被强制限定,多数开发商通过车位加价、补缴其他费用等规避限价政策方式隐性上调房价。
四、影响因素分析
(一)调控政策加码。
今年以来各地房地产政策频频出台,且不断加码。上半年杭州两轮调控加码,进一步限购限贷;嘉兴5县均出台限购政策,市区对5月21日以后备案的房源,实行在取得房屋产权证之后两年才能上市销售的政策;宁波自4月下旬起对海曙、江北和鄞州实施区域限购限贷政策;绍兴越城区规定楼盘销售价格波动不得超过备案价格5%;衢州、舟山和台州等地公积金政策均有所收紧,包括首套房首付上升至30%、贷款额度从夫妻80万降到60万、延长公积金缴存、提取、贷款的时间间隔;湖州率先实行土地拍卖实行限地价限房价。各项严格的政策对调整市场预期、稳定房地产市场起到了一定作用。
(二)房贷政策收紧。
5月份起,原有的首套房利率8、9折逐渐消失,取而代之的是利率不打折甚至上浮;二套房贷款利率提高为基准利率的1.1-1.2倍。房贷利率上调同时,房贷规模也日趋收紧。个人住房按揭贷款的放款时间明显延长。这种“定向加息”在迫使整个房地产市场逐渐降温的同时,直接导致购房成本增加,增加购房者特别是刚需购房成本及购买难度。
(三)土地市场高温推高预期。
上半年各地土地市场拍卖价格不断冲高,楼面价大幅上涨。如丽水市区5月份先后成交两个地块,分别以楼面价10171元/平方米和12690元/平方米成交,溢价率高达175.2%和185.7%,创历史新高。3月份杭州出台严格的土地竞拍规则:当溢价率达到50%,地块所建商品房须在取得不动产登记证后方可销售;溢价率达到70%时锁定限价,转入竞报自持比例;当有两个或以上的竞买人投报自持面积比例为100%时,转入投报配建养老设施的程序。尽管如此,新政以来的18宗住宅地块拍卖依然火热,现房销售、自持成常态,拉长了新房供应周期。同时也增加了开发商资金投入,增加了中小房企拿地的难度。
(四)城中村改造催生需求。
今年是全省“三改一拆”行动的深化之年,全省要求完成城中村拆迁改造663个,共计18.5万户,建筑面积达近5千万平方米,由此催生大量购房需求进入了市场。绍兴、温州和衢州等地房地产市场均受到一定程度影响。其中拆迁规模最大的是绍兴市,共涉及80个城中村,3.8万户,共计建筑面积1020万平方米。温州市住建部门相关资料显示: 2017年市区城中村改造拆迁规模将达2.4万-3.0万户,货币化安置率计划目标50%,据此推算有约1.2万-1.5万户被征迁户选择货币化安置。截至6月中旬止,市区城中村改造签约户数约10748户。


